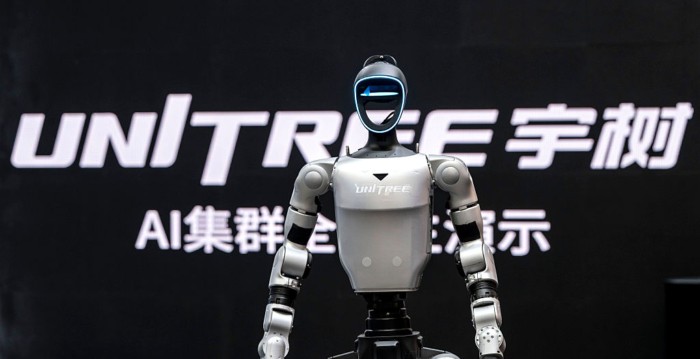
宇树科技的上市之路并不平坦,自8月19日首日交易以来,股价一路下滑,市值在短短四个交易日内蒸发约2,000亿元人民币。分析人士指出,市场对人形机器人未来商业前景的过度乐观定价,加上公司尚未成熟的盈利模式和相对较低的研发投入,成为引发关注的焦点。
在上市初期,宇树科技以每股1,100元开盘,股价一度飙升至629%,市值达到约4,449亿元。然而,随后的交易日,股价开始急速回落,8月19日收盘价降至845元,8月20日更是触及685.01元,收盘时跌幅达18.70%。截至8月24日,宇树科技的股价收报603.08元,较开盘价累计下降45.1%,市值降至约2,439亿元,显示出市场信心的显著动摇。
一位来自大陆的股票交易员对宇树科技上市首日市值表示质疑,认为该公司的年收入仅有几十亿元,利润仅约两亿元,与市值相比显得极为不匹配。他指出,宇树科技的估值显然高于市场普遍共识,尤其是在机器人行业仍处于发展初期的背景下。
经济学家付鹏也表示,宇树科技的上市前估值已明显高于市场预期。尽管公司完成了首次公开募股(IPO),但其现状更接近于初创企业的风险投资标的,且不适合以稳定投资回报为目标的投资者。公开数据显示,宇树科技在2026年上半年的营收为11.52亿元,同比增长48.54%,但扣除非经常性损益后的净利润却下降了19.34%,仅为2.44亿元。
当前,宇树科技研发经费偏低备受各界关注。付鹏指出,作为人形机器人行业的标杆企业,宇树科技的上市融资应优先用于研发,但其财报显示,公司的研发投入竟然低于一些养猪企业的研发支出。此外,某交易员还提到,宇树科技的科研团队规模小,博士人员数量有限,然而其市场估值却高达数千亿元,显示出公司研发实力与市场估值之间的巨大差距。
对于人形机器人能否在大规模市场中立足,财经评论员刘戈指出,宇树科技目前的优势主要集中在机器人硬件及动态平衡能力,但距离在复杂环境中完成任务还有很长的路要走。他认为,家庭应用技术尚未成熟,而如果通用人形机器人无法进入家庭市场,公司的商业模式将局限于工业、科研及表演等专用场景。他给出的合理估值区间在600亿至1,000亿元之间。
根据2025年的公开数据显示,宇树科技的收入来源中,73.6%来自高校和研究机构,商业消费场景占17.39%,而行业应用仅占9.01%。一位交易员认为,机器人企业最终需要在实际应用中实现收益,如果产品无法进入足够广泛的市场,依赖资本市场的热情将难以支撑长期高估值。他对宇树科技的长期竞争力表示怀疑,并预测该公司在五年内可能会被市场淘汰。
这一系列言论迅速在网络上引发讨论,该交易员的社交媒体账号随即遭到封禁,而采访他的科普播主的账号也出现异常,尽管尚未确认封禁原因与评论直接相关。宇树科技的未来发展之路仍充满不确定性,市场与投资者都在密切关注其动态。